Par Baptiste Murier, antiquaire et brocanteur en Île-de-France.
La réponse courte : dans une succession, si les meubles ne sont ni vendus aux enchères dans les deux ans, ni décrits dans un inventaire officiel, l'administration fiscale les compte pour au moins 5 % de la valeur des autres biens. C'est le forfait mobilier, prévu par l'article 764 du Code général des impôts. Quand le mobilier réel vaut nettement moins, ce forfait fait payer des droits sur une valeur qui n'existe pas. Un inventaire, ou une vente publique, peut alors faire baisser la base taxée.
Nous ne sommes ni notaires ni fiscalistes. Nous sommes antiquaires, et nous voyons souvent cette question arriver dans les familles. Cet article explique la règle simplement. Pour votre cas précis, tout est à vérifier avec votre notaire.
Que dit l'article 764 du Code général des impôts ?
L'article 764 fixe comment on évalue les biens meubles pour les droits de succession. Il prévoit trois méthodes, dans un ordre précis. On passe à la suivante seulement si la précédente n'existe pas.
- La vente publique dans les deux ans. Si les meubles sont vendus publiquement, c'est-à-dire aux enchères, dans les deux années du décès, c'est le prix de vente qui compte.
- L'inventaire. À défaut de vente, on retient l'estimation d'un inventaire dressé dans les formes de l'article 789 du Code civil, dans les cinq années du décès.
- La déclaration estimative. À défaut des deux, les héritiers déclarent eux-mêmes une valeur détaillée. Mais pour les meubles meublants, cette valeur ne peut pas être inférieure à 5 % de l'ensemble des autres biens de la succession.
Le texte ajoute deux précisions importantes. L'administration n'a pas à prouver que les meubles existent : le forfait s'applique même si la déclaration n'en mentionne aucun. Et la règle se termine par ces mots : « la preuve contraire étant aussi réservée ». Autrement dit, les héritiers peuvent démontrer que le mobilier vaut moins.
Comment se calcule le forfait de 5 % ?
Le principe est simple. Pour chaque tranche de 100 € d'autres biens dans la succession (immobilier, comptes, placements), le fisc compte 5 € de mobilier. Selon la doctrine de l'administration (BOFiP, BOI-ENR-DMTG-10-40-10-20), ce calcul se fait sur l'actif avant déduction des dettes.
Le détail de la base peut varier : certains biens exonérés n'y entrent pas, et le régime matrimonial du défunt joue aussi. C'est le travail du notaire.
Que sont les « meubles meublants » ?
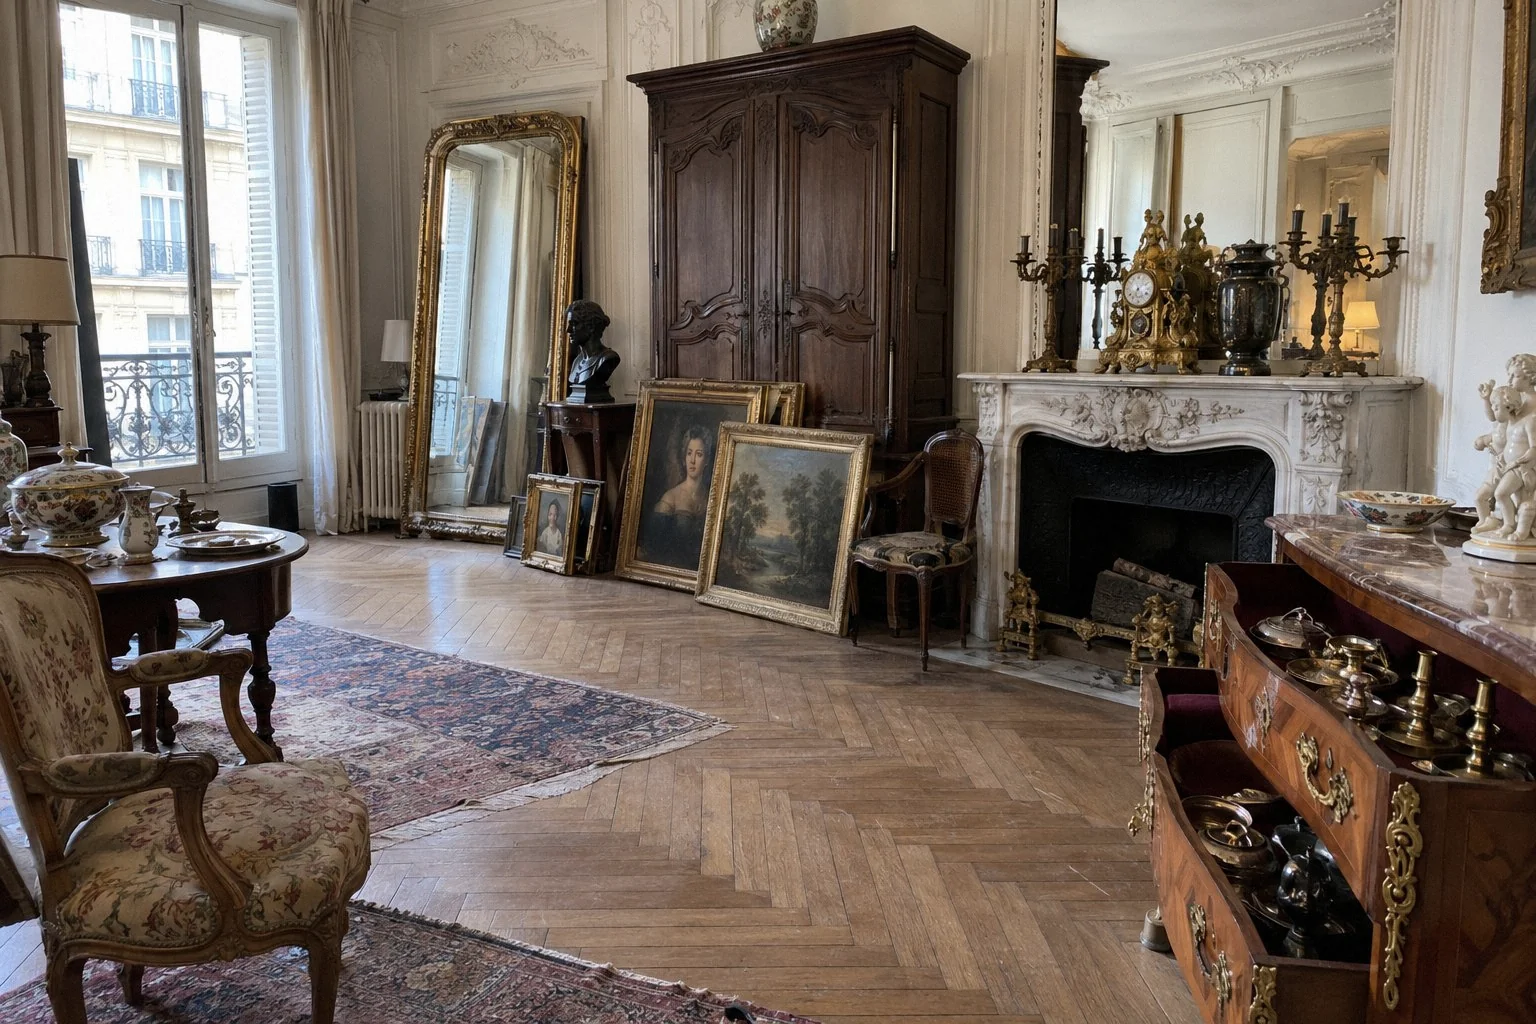
Le Code civil les définit à l'article 534 : ce sont les meubles destinés à l'usage et à la décoration du logement. Le texte cite par exemple les lits, les sièges, les tables, les glaces, les pendules et les porcelaines. Les tableaux en font partie quand ils décorent l'appartement.
En revanche, le forfait ne couvre pas les bijoux, les objets de collection, ni une collection de tableaux. Ils suivent une règle à part, expliquée plus bas.
Quand le forfait coûte-t-il trop cher ?
Le cas le plus courant : une succession avec un appartement ou une épargne importante, et un mobilier ordinaire. Des meubles des années 1970, de l'électroménager, de la vaisselle courante. Leur valeur de revente réelle est souvent très inférieure à 5 % du reste. Les héritiers paient alors des droits sur un mobilier surévalué.
Ce n'est pas toujours le cas. Si la succession comprend des meubles d'époque, une belle pendule ou une collection, le mobilier peut valoir plus que le forfait. Et l'administration peut, elle aussi, écarter le forfait si elle prouve une valeur plus haute. D'où l'intérêt de savoir, avant de choisir, ce que vaut vraiment le contenu du logement.
Enfin, le forfait ne compte que s'il y a des droits à payer. Le conjoint survivant et le partenaire de Pacs en sont exonérés (article 796-0 bis du CGI). La question se pose surtout pour les enfants au-delà de leur abattement, et pour les neveux, nièces ou héritiers plus éloignés.
Inventaire et vente publique : les deux moyens de sortir du forfait
L'inventaire dans les formes de l'article 789 du Code civil
L'inventaire décrit et estime les biens, article par article. L'article 789 du Code civil prévoit qu'il est établi par un notaire, un commissaire-priseur judiciaire ou un huissier. Depuis le 1er juillet 2022, ces deux derniers métiers sont réunis dans celui de commissaire de justice. En pratique, votre notaire vous dira qui doit intervenir. Pour compter au titre de l'article 764, l'inventaire doit être fait dans les cinq ans du décès.
Un inventaire a un coût. Il faut donc comparer ce coût avec les droits économisés. Votre notaire peut faire ce calcul avec vous. Selon le BOFiP, un inventaire qui ne respecte pas les formes ne peut pas servir de base légale, mais il peut quand même servir d'élément de preuve contraire.
La vente publique dans les deux ans
Si les meubles sont vendus aux enchères publiques dans les deux ans du décès, le prix net de la vente devient leur valeur fiscale. Si une partie seulement est vendue, le prix vaut pour ces objets, et l'inventaire pour le reste, s'il y en a un.
Attention : une vente à un marchand, même à un prix correct, n'est pas une vente publique. Elle ne fixe donc pas la valeur fiscale : au mieux, elle sert d'indice, que l'administration apprécie.
Les autres preuves contraires
Le BOFiP cite des situations où les héritiers peuvent montrer qu'il n'y avait pas de mobilier, ou presque. Par exemple, un défunt qui vivait à l'hôtel. Le séjour en maison de retraite ne suffit pas seul : il faut d'autres éléments, comme une attestation du directeur, la fin du bail ou la vente de l'ancien logement.
À quoi sert l'estimation d'un antiquaire ?
Notre estimation n'est pas un inventaire au sens de l'article 764. Elle ne fixe pas la valeur fiscale. Mais elle est utile avant de décider, et elle est gratuite.
- Elle vous dit si le mobilier vaut beaucoup moins que 5 % du reste, ou au contraire davantage.
- Elle aide le notaire et la famille à juger si un inventaire officiel vaut son coût.
- Elle repère les objets qui demandent l'attention du commissaire de justice : pendules, argenterie, tableaux, mobilier d'époque.
- Elle prépare le partage et la vente.
Vous pouvez demander une estimation d'objets anciens à domicile ou sur photos. Et pour la marche à suivre complète, lisez que faire des meubles dans une succession.
Un conseil important : si un inventaire officiel est possible, ne videz pas le logement avant. Un débarras vient en dernier, une fois les décisions prises avec le notaire.
Bijoux, objets d'art et collections : une règle à part
Le II de l'article 764 vise les bijoux, pierreries, objets d'art ou de collection. Pour eux, la valeur déclarée ne peut en principe pas être inférieure à l'évaluation faite dans un contrat d'assurance contre le vol ou l'incendie. Ce contrat doit être en cours au jour du décès et avoir été conclu moins de dix ans avant. La preuve contraire reste possible.
Retrouvez donc les contrats d'assurance habitation et leurs annexes. Et faites estimer les bijoux anciens à part du reste du mobilier.
Ce qu'il faut faire, dans l'ordre
- Ne rien vendre ni vider avant d'en parler au notaire.
- Photographier chaque pièce et chaque objet.
- Faire estimer le contenu du logement pour savoir où vous en êtes.
- Décider avec le notaire : forfait, inventaire ou vente publique.
- Ensuite seulement : partage, vente, dons et débarras.
Ces règles sont générales. Votre notaire reste la personne qui décide de la méthode adaptée à votre succession.
Savoir ce que vaut le mobilier, avant de choisir
Envoyez-nous des photos des pièces et des meubles sur WhatsApp au 06 24 56 38 58. Nous vous donnons une première idée, puis nous pouvons venir sur place pour une estimation gratuite et sans engagement, à Paris et en Île-de-France.